Три дня назад после длительных обсуждений и согласований на платформе Фонда МСФО* (Международные Стандарты Финансовой Отчетности / International Financial Reporting Standards) был публично представлен новый стандарт МСФО-18 “Презентация и раскрытие финансовой отчетности” (IFRS 18 Presentation and Disclosure in Financial Statements).
Андреас Баркоу, председатель профильного Совета Фонда (International Accounting Standards Board), представил стандарт, как “наиболее значительное изменение… с момента введения стандартов бухгалтерского учета МСФО более 20 лет назад, (введение которого) предоставит инвесторам более качественную информацию о финансовых результатах компаний и единые опорные точки для их анализа.”
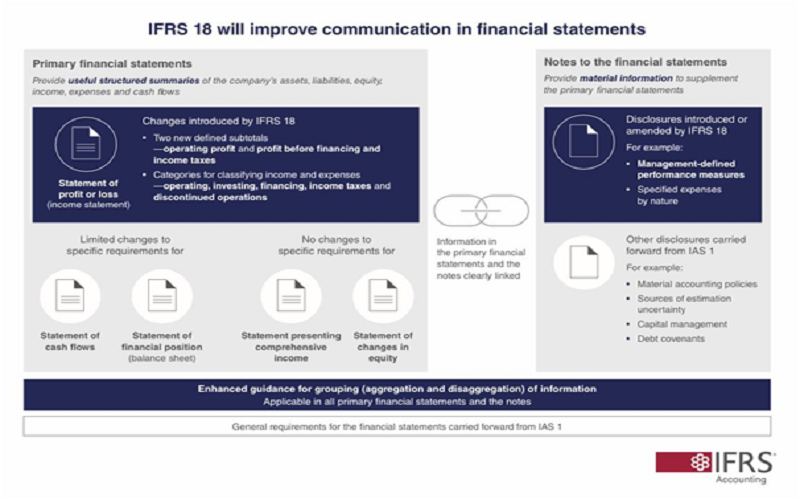
Использование стандарта повысит прозрачность и унифицирует отчетность компаний, что позволит инвесторам анализировать документацию (в первую очередь, отчеты о прибылях и убытках (income statement), отчеты о совокупном доходе, отчеты о финансовом положении (balance sheet), отчеты об изменениях капитала и отчеты о движении денежных средств), не обладая глубокой экспертизой в отраслях деятельности этих компаний, сопоставлять финансовые результаты и принимать информированные и взвешенные решения об управлении капиталом. На данный момент это затруднено: для примера, согласно исследования фонда, взяв всего сто разных компаний, мы увидим как минимум девять способов расчета одной только операционной прибыли.
МСФО-18 вступает в силу для годовых отчетных периодов, начинающихся 1 января 2027 года, но начать применить его раньше не запрещается. “Досрочное” использование может быть наиболее полезно:
- Для взаимодействия с самыми “продвинутыми” институциональными инвесторами, которые быстро внедрят новинку в свои регламенты;
- Для подготовки к будущему - финансисты и бухгалтеры получают фору, чтоб “набить руку”, игроки рынка бизнес-образования разработают тренинги и курсы, а ИТ-интеграторы и штатные ИТ-специалисты успеют внедрить правки информационных систем учета.
МСФО-18 заменит стандарт МСФО “Представление финансовой отчетности” (IAS 1 “Presentation of Financial Statements”). Некоторые требования сохранятся, но есть и ряд существенных изменений, вот топ-4 от эксперта в корпоративных финансах Антона Парфенова (оригинал публикации, орфография и пунктуация сохранены):
- Отчет о прибылях и убытках теперь нужно будет разделять по видам деятельности, как в отчете о движении денежных средств: операционная, инвестиционная и финансовая деятельности и отдельно налог на прибыль. Нужно также еще раскрывать прекращенную деятельность в случае выбытия бизнеса, но это было всегда.
- Финансовый результат по операционной деятельности будет называться ничем иным, как операционной прибылью! Все дело в том, что МСФО никогда не давало четкого гайденса, что включать в операционную прибыль и это оставалось на откуп отчитывающейся компании.
- Компания теперь должна в обязательном порядке раскрывать на фейсе отчета о прибылях и убытках показатель EBIT. Но не EBITDA! EBITDA на фейсе так и не увидим.
- Также в отчетности нужно будет раскрывать management-defined performance measures MPM, т.е. управленческие метрики, такие как EBITDA, скорректированная EBITDA или чистая прибыль и т.д. Раскрываться они должны в отдельном примечании и должна быть приведена сверка с ближайшим показателем, например, чистой прибылью или нововведенными показателями операционной прибыли или EBIT. Теперь все будут видеть, как компании чистят свою EBITDA.
Ссылки на материалы:
- Официальный пресс-релиз Фонда МСФО;
- Саммари - поверхностный обзор изменений;
- Анализ эффектов - описание вероятных выгод и издержек применения МСФО-18;
- Обратная связь - краткое изложение работы над стандартом (отзывов с предложениями и ответов Совета по МСФО на них);
- Отсылки и преемственность - сравнительная таблица требований IAS-1 и МСФО-18, показывающая изменения к каждому параграфу стандарта.
* - Фонд МСФО - зарегистрированное в Англии, но инкорпорированное в США НКО, являющееся базовой организацией для разработки международных стандартов в области финансов, отчетности и корпоративного управления.
Информационный портал Момент Истины является открытой дискуссионной площадкой. Мнение колумнистов и приглашенных гостей студии может не совпадать с позицией Редакции.

- Корреспондент ИД «Момент Истины»,
- Член «Союза Журналистов России»,
- Заместитель Председателя Координационного совета негосударственной сферы безопасности Российской Федерации,
- Член Общественного совета при Федеральном агентстве по управлению государственным имуществом (РФ), член рабочих групп «Цифровые технологии и системы», «Корпоративное управление» и «Сохранение и укрепление традиционных российских культурно-нравственных ценностей» совета